Ngày 14/9/2026, Cục Thuế ban hành Công văn số 6810/CT-QLNT gửi các Hiệp hội Doanh nghiệp Đầu tư nước ngoài, Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam, Hiệp hội Hồ tiêu và Cây gia vị Việt Nam cùng Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam. Văn bản này nhằm thống nhất cách xác định và thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử đối với các giao dịch phát sinh bằng ngoại tệ, giải quyết những vướng mắc kéo dài mà nhiều doanh nghiệp xuất nhập khẩu gặp phải trong thời gian qua.
1. Bối cảnh ban hành công văn
Trước khi có Công văn 6810/CT-QLNT, nhiều doanh nghiệp lúng túng vì sự khác biệt giữa tỷ giá dùng để tính thuế hải quan và tỷ giá ghi trên hóa đơn điện tử. Một số đơn vị cố tình lấy tỷ giá hải quan để ghi trên hóa đơn hoặc ngược lại, nhằm làm cho số tiền quy đổi ra đồng Việt Nam khớp nhau tuyệt đối giữa tờ khai hải quan, hóa đơn và sổ sách kế toán. Cách làm này tiềm ẩn rủi ro bị xử phạt vì lập hóa đơn không đúng quy định hoặc hạch toán sai nguyên tắc kế toán.
Công văn 6810/CT-QLNT được ban hành sau khi Cục Hải quan đã có Công văn 21591/CHQ-NVTHQ làm rõ về trị giá tính thuế hải quan, tạo thành bộ hướng dẫn đồng bộ giúp doanh nghiệp yên tâm thực hiện.
2. Nội dung chính của Công văn 6810/CT-QLNT
Công văn phân định rõ hai nhóm trường hợp:
Thứ nhất, đối với các trường hợp được phép khai thuế và nộp các khoản thu khác bằng ngoại tệ theo khoản 1 Điều 14 Nghị định số 252/2026/NĐ-CP, thì đồng tiền khai, nộp thuế và tỷ giá quy đổi thực hiện theo đúng quy định tại Điều 14 của Nghị định này.
Thứ hai, đối với các nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, người bán phải thể hiện trên hóa đơn điện tử tỷ giá ngoại tệ so với đồng Việt Nam theo điểm c.1 khoản 8 Phụ lục kèm theo Nghị định số 254/2026/NĐ-CP.
Cụ thể, khi nghiệp vụ phát sinh bằng ngoại tệ:
- Đơn giá, thành tiền, tổng số tiền thuế GTGT theo từng thuế suất, tổng cộng tiền thuế GTGT và tổng số tiền thanh toán được ghi bằng ngoại tệ.
- Đơn vị tiền tệ ghi tên ngoại tệ (ví dụ: USD, EUR…).
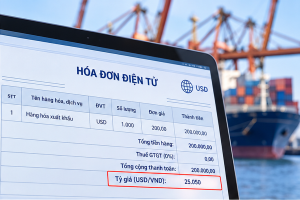
- Người bán đồng thời thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn.
Tỷ giá được ghi trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán tại thời điểm lập hóa đơn, chứ không phải tỷ giá quy ước của hải quan.
3. Sự khác biệt quan trọng giữa các loại tỷ giá
Công văn khẳng định rõ nguyên tắc “kiềng ba chân” trong quản lý ngoại tệ của doanh nghiệp:
- Tỷ giá tính thuế hải quan: Áp dụng theo pháp luật hải quan (tỷ giá mua vào chuyển khoản của Vietcombank công bố cuối ngày thứ Năm tuần trước liền kề). Đây là tỷ giá mang tính quy ước hành chính, phục vụ mục đích tính thuế xuất nhập khẩu và thông quan.
- Tỷ giá ghi trên hóa đơn điện tử: Là tỷ giá giao dịch thực tế theo pháp luật kế toán (thường là tỷ giá mua/bán chuyển khoản của ngân hàng thương mại nơi doanh nghiệp mở tài khoản hoặc tỷ giá xấp xỉ trong biên độ cho phép).
- Tỷ giá hạch toán kế toán: Phản ánh dòng tiền thực tế và được ghi nhận trên sổ sách, báo cáo tài chính.
Sự chênh lệch số tiền quy đổi ra VNĐ giữa tờ khai hải quan và hóa đơn là hiện tượng bình thường, hợp pháp, xuất phát từ sự khác biệt về thời điểm và căn cứ xác định tỷ giá. Doanh nghiệp không bắt buộc phải điều chỉnh hóa đơn hay tờ khai hải quan để làm cho số tiền VNĐ giống hệt nhau. Điều kiện duy nhất là trị giá hàng hóa tính bằng nguyên tệ (ngoại tệ gốc) phải khớp đúng với hồ sơ, hợp đồng và chứng từ thực tế của giao dịch.
4. Ví dụ minh họa thực tế
Doanh nghiệp xuất khẩu lô hàng trị giá 200.000 USD.
- Khi đăng ký tờ khai hải quan, tỷ giá hải quan áp dụng là 25.000 đồng/USD → trị giá quy đổi trên tờ khai là 5.000.000.000 đồng.
- Tại thời điểm lập hóa đơn xuất khẩu, tỷ giá mua chuyển khoản thực tế tại ngân hàng thương mại nơi doanh nghiệp nhận tiền là 25.050 đồng/USD → giá trị trên hóa đơn là 5.010.000.000 đồng.
Chênh lệch 10 triệu đồng là hoàn toàn hợp lý. Doanh nghiệp ghi nhận doanh thu trên sổ sách theo tỷ giá thực tế trên hóa đơn (25.050), đồng thời thực hiện đầy đủ nghĩa vụ thông quan theo tỷ giá hải quan. Không cần sửa bất kỳ chứng từ nào.
5. Ý nghĩa và tác động của công văn
Công văn 6810/CT-QLNT mang tính “cởi trói” quan trọng đối với cộng đồng doanh nghiệp xuất nhập khẩu. Nó giúp:
- Loại bỏ rủi ro bị xử phạt không đáng có do hiểu sai về việc phải đồng nhất tỷ giá.
- Tôn trọng bản chất giao dịch và nguyên tắc kế toán “ưu tiên bản chất hơn hình thức”.
- Tạo sự đồng bộ giữa hướng dẫn của cơ quan Thuế và cơ quan Hải quan.
- Hỗ trợ doanh nghiệp xây dựng hệ thống chứng từ và báo cáo tài chính minh bạch, chính xác hơn.
Đối với doanh nghiệp có nhiều giao dịch ngoại tệ, việc nắm rõ và áp dụng đúng hướng dẫn này sẽ giảm thiểu tranh chấp, tiết kiệm chi phí điều chỉnh chứng từ và nâng cao hiệu quả quản trị tài chính.
Kết luận
Công văn 6810/CT-QLNT ngày 14/9/2026 là một bước tiến trong công tác cải cách hành chính thuế, thể hiện sự đồng hành của cơ quan quản lý nhà nước với doanh nghiệp. Việc thống nhất cách xác định tỷ giá trên hóa đơn điện tử không chỉ giải quyết nút thắt thực tiễn mà còn góp phần tạo môi trường kinh doanh thuận lợi, minh bạch hơn.
Doanh nghiệp cần cập nhật ngay hướng dẫn này vào quy trình nội bộ, đào tạo lại nhân sự kế toán – xuất nhập khẩu để thực hiện đúng, tránh những sai sót không cần thiết trong thời gian tới.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi