Từ ngày 01/7/2026, khung pháp lý về hóa đơn điện tử tại Việt Nam chính thức chuyển sang giai đoạn mới với Nghị định 254/2026/NĐ-CP của Chính phủ và Thông tư 91/2026/TT-BTC của Bộ Tài chính. Một trong những điểm đáng chú ý và mang tính thực tiễn cao là quy định cho phép người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba lập hóa đơn điện tử. Quy định này không chỉ tháo gỡ nhiều vướng mắc trong hoạt động kinh doanh hiện đại, đặc biệt là thương mại điện tử, mà còn mở rộng cơ hội cho hộ kinh doanh, cá nhân kinh doanh tận dụng nền tảng số để tuân thủ nghĩa vụ thuế một cách thuận tiện hơn.
1. Cơ sở pháp lý và nguyên tắc chung
Tại khoản 5 Điều 4 Nghị định 254/2026/NĐ-CP, Chính phủ khẳng định: “Người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ. Bộ trưởng Bộ Tài chính hướng dẫn cụ thể nội dung này.” Chi tiết hướng dẫn được quy định tại Điều 9 Thông tư 91/2026/TT-BTC.
Theo đó, nguyên tắc ủy nhiệm được xác định rõ ràng như sau:
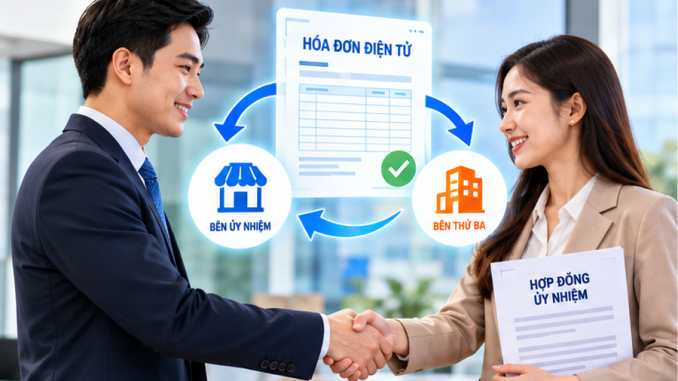
Thứ nhất, người bán (bên ủy nhiệm) được quyền ủy nhiệm cho bên thứ ba là đối tượng đủ điều kiện sử dụng hóa đơn điện tử để lập hóa đơn thay mình. Bên nhận ủy nhiệm và bên ủy nhiệm đều không được thuộc trường hợp đang bị ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử.
Thứ hai, việc ủy nhiệm phải được thể hiện bằng văn bản (hợp đồng hoặc thỏa thuận), trừ trường hợp đặc biệt là bán tài sản thi hành án của cơ quan thi hành án dân sự. Quy định này tạo sự linh hoạt cần thiết trong thực tiễn thi hành án.
Thứ ba, hóa đơn điện tử do bên nhận ủy nhiệm lập phải thể hiện đầy đủ tên, địa chỉ, mã số thuế của cả bên ủy nhiệm và bên nhận ủy nhiệm. Hóa đơn có thể là hóa đơn có mã của cơ quan thuế, hóa đơn không có mã hoặc hóa đơn khởi tạo từ máy tính tiền, tùy thuộc vào đối tượng và điều kiện áp dụng của bên ủy nhiệm.
Thứ tư, hóa đơn phải được lập đúng thực tế phát sinh và phù hợp với phương pháp tính thuế giá trị gia tăng của bên ủy nhiệm. Đây là nguyên tắc then chốt nhằm đảm bảo tính trung thực và tránh tình trạng lập hóa đơn không đúng bản chất giao dịch.
2. Nội dung bắt buộc của hợp đồng/thỏa thuận ủy nhiệm
Hợp đồng hoặc thỏa thuận ủy nhiệm phải ghi rõ các thông tin quan trọng:
- Thông tin đầy đủ của bên ủy nhiệm và bên nhận ủy nhiệm: tên, địa chỉ, mã số thuế (hoặc số định danh cá nhân), chứng thư số.
- Thông tin về hóa đơn ủy nhiệm: loại hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn.
- Mục đích ủy nhiệm.
- Thời hạn ủy nhiệm.
- Phương thức thanh toán tiền hàng hóa, dịch vụ trên hóa đơn ủy nhiệm (ghi rõ trách nhiệm thanh toán thuộc về ai).
Những nội dung này giúp cơ quan thuế dễ dàng kiểm soát và xác định trách nhiệm của từng bên khi có phát sinh tranh chấp hoặc kiểm tra thuế.
3. Thủ tục thông báo với cơ quan thuế
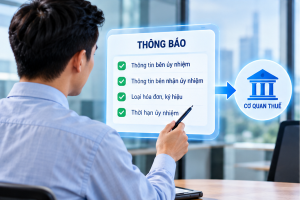
Việc ủy nhiệm được coi là thay đổi thông tin đăng ký sử dụng hóa đơn điện tử. Cả bên ủy nhiệm và bên nhận ủy nhiệm phải sử dụng Mẫu số 01/ĐKTĐ-HĐĐT (Phụ lục III kèm theo Thông tư 91/2026/TT-BTC) để thông báo với cơ quan thuế. Thông báo này bao gồm cả trường hợp chấm dứt trước thời hạn theo thỏa thuận.
Đối với hộ kinh doanh, cá nhân kinh doanh ủy nhiệm cho tổ chức kinh tế (bao gồm cả tổ chức quản lý nền tảng thương mại điện tử), thủ tục được đơn giản hóa đáng kể. Hộ/cá nhân chỉ cần cung cấp thông tin cơ bản (tên, địa chỉ, mã số thuế và đối tượng áp dụng hóa đơn theo Điều 6 Nghị định 254) cho bên nhận ủy nhiệm. Tổ chức kinh tế sẽ thông báo danh sách các hộ/cá nhân ủy nhiệm theo mẫu quy định, thay vì mỗi hộ phải làm thủ tục riêng lẻ. Quy định này đặc biệt phù hợp với đặc thù thương mại điện tử, nơi số lượng giao dịch lớn và có sự tham gia của nhiều bên trung gian.
Khi hết thời hạn hoặc chấm dứt trước hạn, các bên phải hủy niêm yết, thông báo trên website hoặc thông báo công khai trên phương tiện thông tin đại chúng.
4. Điểm mới nổi bật so với quy định trước đây
So với giai đoạn trước (Thông tư 32/2025/TT-BTC và các văn bản liên quan), Thông tư 91/2026 có một số điểm mới quan trọng:
- Mở rộng quyền ủy nhiệm cho hộ kinh doanh, cá nhân kinh doanh, cho phép họ ủy nhiệm cho tổ chức kinh tế, bao gồm cả sàn thương mại điện tử hoặc tổ chức khác.
- Bổ sung trách nhiệm cung cấp thông tin của hộ/cá nhân và cơ chế thông báo theo danh sách của tổ chức nhận ủy nhiệm, giúp giảm chi phí tuân thủ.
- Quy định rõ trường hợp bán tài sản thi hành án không cần văn bản thỏa thuận và không cần thông báo với cơ quan thuế.
- Cơ quan thuế sẽ gửi thông báo ngừng/tạm ngừng sử dụng hóa đơn đồng thời cho cả bên ủy nhiệm và bên nhận ủy nhiệm, đảm bảo bên nhận ủy nhiệm dừng ngay việc lập hóa đơn khi bên ủy nhiệm bị hạn chế.
Ngoài ra, trên hóa đơn ủy nhiệm, chữ ký số thuộc về bên nhận ủy nhiệm; bên ủy nhiệm không nhất thiết phải ký số. Hóa đơn vẫn phải phản ánh đúng phương pháp tính thuế của bên ủy nhiệm.
5. Ý nghĩa thực tiễn và lợi ích
Quy định ủy nhiệm lập hóa đơn điện tử mang lại nhiều lợi ích thiết thực. Đối với doanh nghiệp lớn, đặc biệt là các công ty logistics, sàn thương mại điện tử hay đơn vị vận chuyển, việc nhận ủy nhiệm giúp tối ưu quy trình xuất hóa đơn cho hàng nghìn người bán nhỏ lẻ. Đối với hộ kinh doanh và cá nhân kinh doanh, đây là giải pháp giúp họ tuân thủ nghĩa vụ xuất hóa đơn mà không cần tự đầu tư hệ thống phần mềm phức tạp hay có kiến thức chuyên sâu về thuế.
Trong bối cảnh thương mại điện tử phát triển mạnh mẽ, quy định này tạo hành lang pháp lý rõ ràng để các nền tảng số hỗ trợ người bán xuất hóa đơn đúng quy định, góp phần chống thất thu thuế và minh bạch hóa thị trường. Đồng thời, cơ quan thuế vẫn kiểm soát được toàn bộ dữ liệu thông qua hệ thống thông tin hóa đơn điện tử.
6. Một số lưu ý quan trọng khi thực hiện
Doanh nghiệp và hộ kinh doanh cần lưu ý một số điểm để tránh rủi ro:
- Chỉ ủy nhiệm cho bên đủ điều kiện sử dụng hóa đơn điện tử và không bị ngừng sử dụng hóa đơn.
- Hợp đồng phải đầy đủ nội dung bắt buộc, tránh thỏa thuận miệng hoặc thiếu sót.
- Hóa đơn phải lập đúng thời điểm và đúng bản chất giao dịch; không được lập hóa đơn khống hoặc không phản ánh đúng giá trị thực tế.
- Khi bên ủy nhiệm bị ngừng sử dụng hóa đơn, bên nhận ủy nhiệm phải dừng ngay việc lập hóa đơn thay.
- Lưu trữ đầy đủ hợp đồng, thông báo và dữ liệu hóa đơn theo quy định pháp luật về lưu trữ chứng từ điện tử.
Kết luận
Quy định về ủy nhiệm lập hóa đơn điện tử cho bên thứ ba trong Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC là bước tiến quan trọng trong hoàn thiện khung pháp lý hóa đơn điện tử tại Việt Nam. Nó vừa tạo điều kiện thuận lợi cho người nộp thuế, vừa tăng cường hiệu quả quản lý thuế trong nền kinh tế số. Việc nắm vững và áp dụng đúng quy định này không chỉ giúp doanh nghiệp, hộ kinh doanh tuân thủ pháp luật mà còn góp phần xây dựng môi trường kinh doanh minh bạch, công bằng và hiện đại.
Để thực hiện hiệu quả, các tổ chức, cá nhân nên cập nhật thường xuyên hướng dẫn từ Cục Thuế, sử dụng phần mềm hóa đơn điện tử đạt chuẩn và tư vấn chuyên môn khi cần thiết. Trong thời gian tới, khi quy định đi vào thực tiễn sâu rộng, chắc chắn sẽ có thêm nhiều hướng dẫn chi tiết nhằm hoàn thiện hơn nữa cơ chế ủy nhiệm này.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi