Hóa đơn điện tử có mã của cơ quan thuế (thường gọi tắt là hóa đơn điện tử có mã) là hình thức hóa đơn được cơ quan thuế cấp mã xác thực trước khi người bán gửi cho người mua. Đây là công cụ quản lý thuế quan trọng trong nền kinh tế số, giúp minh bạch hóa giao dịch, hạn chế gian lận và nâng cao hiệu quả quản lý thuế. Từ ngày 01/7/2026, quy định về loại hóa đơn này được điều chỉnh toàn diện bởi Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, thay thế các quy định trước đó theo Luật Quản lý thuế 2025.
1. Khái niệm và bản chất của hóa đơn điện tử có mã
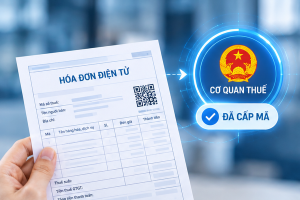
Hóa đơn điện tử có mã là hóa đơn được lập, xử lý, lưu trữ và quản lý dưới dạng dữ liệu điện tử theo chuẩn định dạng XML, có chữ ký số của người bán và được cơ quan thuế cấp mã xác thực trước khi gửi cho người mua. Mã này đóng vai trò như “dấu xác nhận” của cơ quan quản lý nhà nước, khẳng định hóa đơn đã được ghi nhận trên hệ thống của cơ quan thuế.
Khác với hóa đơn điện tử không có mã (người bán tự lập và truyền dữ liệu sau), hóa đơn có mã bắt buộc phải được cơ quan thuế cấp mã trước khi phát hành. Điều này tạo ra sự kiểm soát chặt chẽ hơn đối với dữ liệu giao dịch, đặc biệt là với các đối tượng có rủi ro cao về thuế hoặc thuộc diện quản lý ưu tiên.
Theo quy định hiện hành, hóa đơn điện tử có mã bao gồm nhiều loại như hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn thương mại điện tử và một số loại hóa đơn đặc thù khác. Dữ liệu hóa đơn phải tuân thủ định dạng chuẩn do Bộ Tài chính quy định để đảm bảo khả năng chia sẻ và đối soát giữa các hệ thống.
2. Cơ sở pháp lý mới nhất từ 01/7/2026
Ngày 30/6/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Cùng ngày, Bộ Tài chính ban hành Thông tư 91/2026/TT-BTC hướng dẫn cụ thể việc thực hiện. Cả hai văn bản đều có hiệu lực từ 01/7/2026 và thay thế Nghị định 123/2020/NĐ-CP (đã được sửa đổi bởi Nghị định 70/2025/NĐ-CP) cùng Thông tư 32/2025/TT-BTC.
Nghị định 254 khẳng định nguyên tắc chung: Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và các trường hợp rủi ro cao về thuế phải sử dụng hóa đơn điện tử có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ, trừ một số trường hợp được phép dùng hóa đơn không có mã hoặc hóa đơn khởi tạo từ máy tính tiền.
3. Đối tượng bắt buộc sử dụng hóa đơn điện tử có mã
Theo Điều 6 Nghị định 254/2026/NĐ-CP, đối tượng sử dụng hóa đơn điện tử có mã bao gồm:
- Tổ chức kinh tế, tổ chức khác khi bán hàng hóa, cung cấp dịch vụ.
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng hằng năm từ 1 tỷ đồng trở lên, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng.
- Người nộp thuế thuộc diện rủi ro cao về thuế theo quy định của Bộ trưởng Bộ Tài chính.
Đối với hộ kinh doanh có doanh thu trên 500 triệu đồng đến dưới 1 tỷ đồng, việc sử dụng hóa đơn điện tử có mã không bắt buộc nhưng được khuyến khích. Nếu có nhu cầu, họ vẫn được đăng ký sử dụng theo quy định.
Một điểm đáng chú ý là Nghị định 254/2026/NĐ-CP giới hạn phạm vi sử dụng hóa đơn không có mã. Chỉ một số lĩnh vực đặc thù (điện lực, xăng dầu, bưu chính, viễn thông, nước sạch, tài chính – ngân hàng, chứng khoán, bảo hiểm, y tế, thương mại điện tử, siêu thị, vận tải, tài sản mã hóa, dịch vụ hỗ trợ giao dịch carbon…) mới được phép dùng hóa đơn không mã nếu đáp ứng điều kiện truyền dữ liệu đầy đủ và kịp thời đến cơ quan thuế. Các đối tượng khác mặc định phải dùng hóa đơn có mã.
4. Ưu điểm nổi bật của hóa đơn điện tử có mã
Việc bắt buộc sử dụng hóa đơn điện tử có mã mang lại nhiều lợi ích thiết thực:
- Thứ nhất, tăng cường tính minh bạch và chống gian lận. Vì mã được cấp trước khi gửi hóa đơn, cơ quan thuế nắm bắt được dữ liệu giao dịch ngay từ đầu, hạn chế tình trạng xuất hóa đơn khống, hóa đơn giả hoặc kê khai sai.
- Thứ hai, hỗ trợ quản lý thuế theo rủi ro. Hệ thống tự động phân tích dữ liệu hóa đơn giúp cơ quan thuế xác định nhanh các dấu hiệu bất thường, tập trung kiểm tra đúng đối tượng.
- Thứ ba, thuận tiện cho người mua và người bán. Người mua có thể dễ dàng tra cứu tính hợp lệ của hóa đơn trên cổng thông tin của cơ quan thuế. Người bán giảm thiểu rủi ro bị từ chối hóa đơn khi quyết toán thuế.
- Thứ tư, thúc đẩy chuyển đổi số toàn diện. Hóa đơn có mã gắn liền với hệ thống hóa đơn điện tử quốc gia, tạo nền tảng cho việc kết nối dữ liệu giữa thuế, hải quan, ngân hàng và các cơ quan liên quan.
Ngoài ra, Nghị định 254 còn bổ sung cơ chế khen thưởng người tiêu dùng tố giác hành vi không lập hoặc không giao hóa đơn, góp phần nâng cao ý thức lấy hóa đơn trong xã hội.
5. Quy trình đăng ký và sử dụng
Để sử dụng hóa đơn điện tử có mã, tổ chức, cá nhân phải thực hiện đăng ký trên hệ thống của cơ quan thuế hoặc thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử. Thông tin đăng ký cần được xác nhận qua email hoặc số điện thoại của người đại diện pháp luật. Trường hợp thay đổi thông tin đăng ký (trừ ngừng hoặc tạm ngừng sử dụng), người nộp thuế phải thực hiện cập nhật và có thể phải xác thực sinh trắc học theo quy định mới.
Khi lập hóa đơn, người bán sử dụng phần mềm đáp ứng chuẩn kỹ thuật, ký số và gửi dữ liệu đến hệ thống của cơ quan thuế để được cấp mã. Sau khi có mã, hóa đơn mới được gửi cho người mua. Dữ liệu hóa đơn phải được lưu trữ theo quy định và sẵn sàng cung cấp khi cơ quan thuế yêu cầu.
Thời điểm lập hóa đơn tuân thủ nguyên tắc thực tế phát sinh: với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng; với dịch vụ là thời điểm hoàn thành cung cấp. Nghị định 254 bổ sung một số trường hợp đặc thù, như không phải lập hóa đơn khi nhận tiền đặt cọc bảo đảm thực hiện hợp đồng dịch vụ theo Bộ luật Dân sự, hoặc được lập hóa đơn vào ngày làm việc tiếp theo đối với giao dịch ban đêm.
6. Nội dung bắt buộc trên hóa đơn có mã
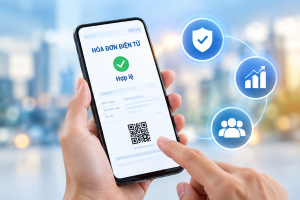
Phụ lục kèm theo Nghị định 254 quy định chi tiết nội dung hóa đơn. Các thông tin cơ bản gồm: tên hóa đơn, ký hiệu mẫu số, ký hiệu hóa đơn, số hóa đơn, tên – địa chỉ – mã số thuế của người bán và người mua, tên hàng hóa/dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế GTGT (nếu có), tổng tiền thanh toán, chữ ký số của người bán và mã của cơ quan thuế.
Đối với hộ kinh doanh, cá nhân kinh doanh, hóa đơn phải thể hiện tên, mã và địa chỉ địa điểm kinh doanh. Doanh nghiệp kinh doanh xăng dầu phải ghi mã và địa chỉ từng địa điểm kinh doanh do cơ quan có thẩm quyền cấp. Trường hợp bán cho người tiêu dùng cuối cùng không cung cấp đủ thông tin, hóa đơn được phép ghi “bán cho người tiêu dùng”. Một số hoạt động đặc thù như bán hàng tại siêu thị, trung tâm thương mại, rạp chiếu phim cũng được linh hoạt hơn về thông tin người mua.
7. Những lưu ý quan trọng khi triển khai
Doanh nghiệp và hộ kinh doanh cần chủ động rà soát phần mềm hóa đơn điện tử để đảm bảo tương thích với quy định mới về định dạng, ký hiệu mẫu số và quy trình cấp mã. Việc không tuân thủ có thể dẫn đến việc hóa đơn không được chấp nhận khi kê khai thuế, hoặc bị xử phạt theo quy định về hóa đơn, chứng từ.
Đối với hộ kinh doanh đạt ngưỡng doanh thu 1 tỷ đồng, thời hạn đăng ký sử dụng hóa đơn điện tử có mã được gia hạn tối đa 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế đạt ngưỡng. Đây là điểm tạo thuận lợi, giúp hộ kinh doanh có thời gian chuẩn bị.
Cơ quan thuế cũng đẩy mạnh các biện pháp khuyến khích người mua lấy hóa đơn, trong đó có chương trình “Hóa đơn may mắn” được tổ chức định kỳ. Việc này vừa nâng cao ý thức tuân thủ, vừa tạo nguồn dữ liệu phong phú cho công tác quản lý.
Kết luận
Hóa đơn điện tử có mã của cơ quan thuế không chỉ là công cụ kỹ thuật mà còn là trụ cột quan trọng trong chiến lược chuyển đổi số ngành thuế và xây dựng nền kinh tế minh bạch. Quy định mới từ 01/7/2026 tiếp tục mở rộng phạm vi áp dụng, siết chặt quản lý và đồng thời tạo điều kiện thuận lợi hơn cho người nộp thuế thông qua các quy định linh hoạt về thời điểm lập hóa đơn, nội dung và đối tượng miễn trừ.
Trong bối cảnh kinh tế số phát triển mạnh, việc nắm vững và tuân thủ quy định về hóa đơn điện tử có mã giúp doanh nghiệp, hộ kinh doanh giảm rủi ro pháp lý, nâng cao uy tín và sẵn sàng hội nhập sâu hơn vào chuỗi cung ứng hiện đại. Người nộp thuế nên thường xuyên theo dõi hướng dẫn của Cục Thuế và Tổng cục Thuế để cập nhật kịp thời các quy định chi tiết, đảm bảo việc sử dụng hóa đơn điện tử luôn đúng pháp luật và hiệu quả.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi