Tại Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa trình Quốc hội khóa XVI tại Kỳ họp thứ 2 ngày 17/10/2026, Chính phủ đề xuất nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế TNDN từ 3 tỷ đồng lên 10 tỷ đồng/năm. Theo đó, doanh nghiệp có thể lựa chọn tính thuế theo thu nhập tính thuế hoặc theo tỷ lệ phần trăm trên doanh thu.
1. Đề xuất nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đề xuất thay ngưỡng tổng doanh thu năm không quá 3 tỷ đồng bằng ngưỡng không quá 10 tỷ đồng, qua đó mở rộng nhóm doanh nghiệp được lựa chọn phương pháp tính thuế thu nhập doanh nghiệp (TNDN).
Nội dung này nằm trong dự án Luật được Chính phủ trình tại Kỳ họp thứ 2, Quốc hội khóa XVI ngày 17/10/2026. Theo cơ quan soạn thảo, việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản nhằm tháo gỡ vướng mắc trong tuân thủ thủ tục hành chính về thuế.
Cụ thể, Khoản 3, Điều 9, Dự thảo đề xuất doanh nghiệp, cá nhân cư trú có thu nhập từ kinh doanh với mức doanh thu năm không quá 10 tỷ đồng được lựa chọn một trong hai phương pháp tính thuế trong kỳ:
- Tính thuế theo thu nhập tính thuế nhân với thuế suất.
- Tính thuế theo doanh thu nhân với tỷ lệ phần trăm (%).
Việc áp dụng thực hiện theo quy định của pháp luật về thuế TNDN và thuế thu nhập cá nhân, tương ứng với từng đối tượng.
Riêng đối với doanh nghiệp, Khoản 1, Điều 33, Dự thảo đề xuất sửa đổi Điểm b, Khoản 2, Điều 11, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15. Theo đó, doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được lựa chọn nộp thuế theo quy định tại Khoản 1, Điều 11, hoặc tính thuế theo doanh thu nhân với tỷ lệ phần trăm do Chính phủ quy định.
Điểm thay đổi trọng tâm là nâng ngưỡng tổng doanh thu năm từ không quá 3 tỷ đồng lên không quá 10 tỷ đồng. Nếu được thông qua, đề xuất sẽ mở rộng quyền lựa chọn phương pháp tính thuế sang nhóm doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến 10 tỷ đồng.
Như vậy, ngưỡng 10 tỷ đồng trong đề xuất là căn cứ xác định doanh nghiệp được lựa chọn phương pháp tính thuế, không phải ngưỡng doanh thu được miễn thuế TNDN. Đây vẫn là nội dung dự thảo, chưa phải quy định chính thức để doanh nghiệp áp dụng.
2. Doanh nghiệp được đề xuất lựa chọn những phương pháp tính thuế nào?
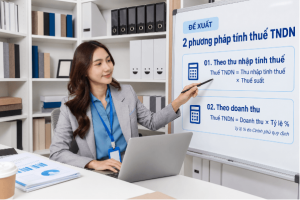
DN được lựa chọn một trong hai phương pháp tính thuế.
Theo nội dung dự thảo, doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được lựa chọn tính thuế TNDN theo thu nhập tính thuế nhân với thuế suất hoặc theo doanh thu nhân với tỷ lệ phần trăm do Chính phủ quy định.
2.1. Tính thuế theo thu nhập tính thuế nhân với thuế suất
Với phương pháp này, số thuế TNDN được xác định theo công thức khái quát:
Thuế TNDN = Thu nhập tính thuế × Thuế suất.
Để xác định số thuế phải nộp, doanh nghiệp cần làm rõ hai yếu tố:
- Thu nhập tính thuế: Được xác định theo pháp luật về thuế TNDN, có tính đến doanh thu, chi phí được trừ, các khoản thu nhập khác, thu nhập được miễn thuế và khoản lỗ được kết chuyển theo quy định.
- Thuế suất: Áp dụng theo quy định tương ứng với doanh nghiệp và khoản thu nhập phát sinh; đồng thời xem xét điều kiện hưởng ưu đãi thuế nếu có.
Doanh nghiệp cần phân biệt thu nhập tính thuế với doanh thu và lợi nhuận kế toán. Doanh thu phản ánh khoản thu từ hoạt động kinh doanh, còn lợi nhuận kế toán được xác định theo quy định về kế toán. Khi tính thuế TNDN, doanh nghiệp phải rà soát, điều chỉnh các khoản thu nhập, chi phí theo pháp luật thuế để xác định đúng thu nhập tính thuế.
Chẳng hạn, một khoản chi đã được ghi nhận vào chi phí kế toán nhưng không đáp ứng điều kiện được trừ khi tính thuế TNDN có thể làm phát sinh chênh lệch giữa lợi nhuận kế toán và thu nhập tính thuế. Vì vậy, không thể lấy trực tiếp lợi nhuận trên báo cáo tài chính nhân với thuế suất trong mọi trường hợp.
2.2. Tính thuế theo doanh thu nhân với tỷ lệ phần trăm
Bên cạnh phương pháp tính thuế trên thu nhập tính thuế, dự thảo đề xuất doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được lựa chọn tính thuế TNDN theo tỷ lệ phần trăm trên doanh thu.
Công thức khái quát như sau:
Thuế TNDN = Doanh thu × Tỷ lệ %.
Theo Khoản 1, Điều 33, Dự thảo, tỷ lệ phần trăm dùng để tính thuế theo phương pháp này do Chính phủ quy định. Điều khoản sửa đổi được đề xuất chưa nêu mức tỷ lệ cụ thể áp dụng cho doanh nghiệp.
Với cách tính này, số thuế được xác định trực tiếp từ doanh thu và tỷ lệ phần trăm tương ứng, thay vì xác định thu nhập tính thuế rồi nhân với thuế suất. Tuy nhiên, doanh nghiệp vẫn cần xác định đúng doanh thu làm căn cứ tính thuế theo quy định áp dụng.
Cần phân biệt tỷ lệ tính thuế TNDN của doanh nghiệp với thuế suất thuế TNCN của cá nhân kinh doanh. Các mức từ 0,5% đến 5% theo từng nhóm ngành được đề cập trong nội dung sửa đổi về cá nhân kinh doanh không phải tỷ lệ áp dụng cho doanh nghiệp.
Có thể khái quát hai phương pháp được đề xuất như sau:
|
Nội dung |
Tính thuế theo thu nhập tính thuế |
Tính thuế theo doanh thu |
|
Căn cứ tính thuế |
Thu nhập tính thuế và thuế suất | Doanh thu và tỷ lệ phần trăm |
|
Công thức khái quát |
Thuế TNDN = Thu nhập tính thuế × Thuế suất | Thuế TNDN = Doanh thu × Tỷ lệ % |
|
Nội dung cần xác định |
Thu nhập tính thuế, thuế suất và ưu đãi thuế nếu đáp ứng điều kiện | Doanh thu làm căn cứ tính thuế và tỷ lệ phần trăm do Chính phủ quy định |
Việc được lựa chọn phương pháp tính thuế không đồng nghĩa phương pháp tính theo doanh thu luôn có số thuế thấp hơn. Muốn so sánh, doanh nghiệp cần căn cứ vào tình hình doanh thu, chi phí, thu nhập tính thuế và mức thuế áp dụng theo quy định chính thức.
3. Mốc 01/7/2027 được đề xuất như thế nào?
DN cần lưu ý mốc 1/7/2027.
Khi theo dõi đề xuất, doanh nghiệp cần phân biệt ngày dự kiến có hiệu lực của Luật với kỳ tính thuế dự kiến áp dụng các quy định sửa đổi về thuế.
3.1. Phân biệt ngày hiệu lực và kỳ tính thuế dự kiến áp dụng
Theo Khoản 1, Điều 34 Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa ngày 17/10/2026, Luật được đề xuất có hiệu lực thi hành từ ngày 01/7/2027. Tuy nhiên, ngay tại khoản này, dự thảo quy định riêng nội dung tại khoản 1 và khoản 2 Điều 33 được áp dụng từ kỳ tính thuế năm 2026.
Hai khoản tại Điều 33 nêu trên đề xuất sửa đổi:
- Về thuế TNDN: Nâng ngưỡng tổng doanh thu năm để doanh nghiệp được lựa chọn phương pháp tính thuế từ không quá 3 tỷ đồng lên không quá 10 tỷ đồng.
- Về thuế TNCN: Điều chỉnh quy định lựa chọn phương pháp tính thuế đối với cá nhân kinh doanh có doanh thu năm trên ngưỡng quy định đến 10 tỷ đồng.
Như vậy, theo phương án trong bản dự thảo này, ngày 01/7/2027 là mốc hiệu lực chung của Luật; còn kỳ tính thuế năm 2026 là mốc áp dụng riêng được đề xuất cho các nội dung sửa đổi về thuế. Vì vậy, không nên hiểu rằng doanh nghiệp phải chờ đến ngày 01/7/2027 mới bắt đầu được lựa chọn phương pháp tính thuế.
Các mốc trên vẫn thuộc nội dung dự thảo, chưa phải thời điểm áp dụng chính thức. Doanh nghiệp cần theo dõi văn bản được thông qua để xác định chính xác kỳ tính thuế được áp dụng.
3.2. Thời điểm áp dụng đang được góp ý, hoàn thiện
Trong quá trình thảo luận dự án Luật, thời điểm áp dụng các quy định sửa đổi về thuế là một nội dung được đề nghị nghiên cứu kỹ. Dự thảo đề xuất áp dụng từ kỳ tính thuế năm 2026, trong khi Luật dự kiến có hiệu lực từ ngày 01/7/2027, tức sau thời hạn quyết toán thuế năm 2026.
Theo thông tin trên Cổng thông tin điện tử Quốc hội, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng đề nghị nghiên cứu phương án của Ủy ban Kinh tế và Tài chính: chuyển nội dung sửa đổi các luật thuế tại Điều 33 sang dự án Luật sửa đổi, bổ sung một số điều của các luật thuế đang được Quốc hội xem xét tại cùng kỳ họp. Phương án được kiến nghị là quy định hiệu lực từ ngày 01/01/2027, áp dụng từ kỳ tính thuế năm 2027, nhằm bảo đảm tính thống nhất và tránh bất cập về thời điểm thực hiện.
Như vậy, cả việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng và thời điểm áp dụng vẫn đang trong quá trình xem xét, hoàn thiện. Doanh nghiệp cần theo dõi văn bản được Quốc hội thông qua cùng hướng dẫn chính thức trước khi áp dụng vào việc kê khai, tính và nộp thuế.
Kết luận
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi