Từ ngày 01/7/2026, khung pháp lý về hóa đơn điện tử được điều chỉnh toàn diện bởi Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Một trong những công cụ quản lý quan trọng được tăng cường là việc ngừng sử dụng hóa đơn điện tử đối với người nộp thuế (NNT) có rủi ro cao về thuế và hóa đơn dựa trên bộ chỉ số tiêu chí mới. Đến tháng 9/2026, Cục Thuế đã chính thức triển khai chức năng này trên hệ thống (theo Công văn 7714/CT-CĐS ngày 16/10/2026, giai đoạn 1 đã hoàn thành từ 19/9/2026), đánh dấu bước tiến mạnh mẽ trong quản lý rủi ro dựa trên dữ liệu.
1. Cơ sở pháp lý
Theo khoản 1 Điều 8 Thông tư 91/2026/TT-BTC, một trong các trường hợp ngừng sử dụng hóa đơn điện tử (bao gồm hóa đơn có mã, không có mã và hóa đơn khởi tạo từ máy tính tiền) là khi người nộp thuế thuộc diện rủi ro cao về thuế và hóa đơn theo quy định tại Thông tư 94/2026/TT-BTC. Cơ quan thuế áp dụng biện pháp ngừng sử dụng hóa đơn theo trình tự tại điểm d khoản 2 Điều 8 Thông tư 91.
Thông tư 94/2026/TT-BTC về quản lý tuân thủ và quản lý rủi ro trong quản lý thuế quy định rõ: Đối với NNT được phân loại rủi ro cao, cơ quan thuế có thể áp dụng các biện pháp phù hợp, bao gồm không chấp nhận đăng ký sử dụng hóa đơn điện tử, ngừng sử dụng hóa đơn điện tử hoặc các biện pháp quản lý hóa đơn khác.
Ngoài ra, Điều 7 Thông tư 91 quy định tiêu chí xác định NNT có rủi ro cao ngay từ giai đoạn đăng ký sử dụng hóa đơn điện tử, làm cơ sở để từ chối hoặc yêu cầu giải trình trước khi chấp nhận đăng ký.
2. Bộ chỉ số tiêu chí mới và cách xác định rủi ro cao
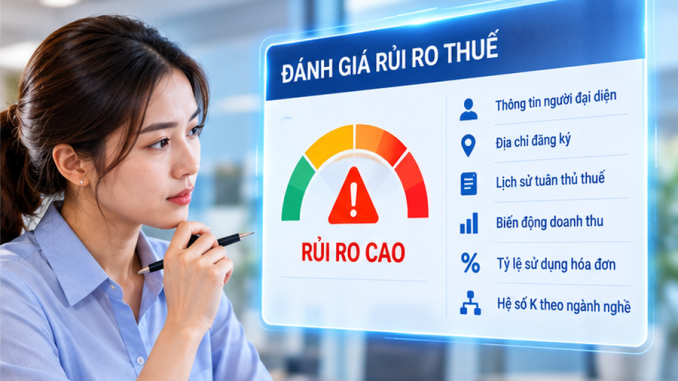
Bộ chỉ số tiêu chí được xây dựng trên cơ sở dữ liệu lớn từ hệ thống hóa đơn điện tử, dữ liệu đăng ký thuế, Cơ sở dữ liệu quốc gia về dân cư và các nguồn thông tin khác. Theo hướng dẫn và thực tiễn triển khai năm 2026, các tiêu chí chính bao gồm:
- Liên quan đến người đại diện/chủ sở hữu: Người đại diện theo pháp luật, chủ sở hữu hoặc đại diện hộ kinh doanh đồng thời là người đại diện/chủ sở hữu của doanh nghiệp khác đã có kết luận về hành vi gian lận, mua bán hóa đơn; hoặc thuộc danh sách giao dịch đáng ngờ theo Luật Phòng, chống rửa tiền 2022.
- Địa chỉ đăng ký: Đăng ký trụ sở chính không có địa chỉ cụ thể theo địa giới hành chính hoặc tại căn hộ chung cư (trừ trường hợp được phép kinh doanh và cá nhân kinh doanh).
- Tình trạng pháp lý và hoạt động: Người đại diện/chủ sở hữu đồng thời liên quan đến doanh nghiệp đang ở trạng thái mã số thuế ngừng hoạt động chưa hoàn thành thủ tục chấm dứt, hoặc không hoạt động tại địa chỉ đăng ký; có hành vi vi phạm về thuế, hóa đơn theo Thông tư 94.
- Dấu hiệu rủi ro khác: Do cơ quan thuế xác định theo bộ chỉ số tiêu chí của Thông tư 94, bao gồm biến động bất thường về doanh thu, số lượng hóa đơn sử dụng lớn trong khi tỷ lệ thuế phải nộp thấp, vốn chủ sở hữu nhỏ kết hợp thời gian thành lập ngắn và thay đổi địa chỉ/người đại diện thường xuyên, v.v.
- Hệ số K và ngưỡng sử dụng hóa đơn: Từ tháng 12/2026, hệ thống sẽ mở rộng cảnh báo rủi ro đối với NNT sử dụng hóa đơn vượt ngưỡng theo hệ số K (áp dụng cho doanh nghiệp theo 7 nhóm ngành nghề và hộ/cá nhân theo 6 nhóm ngành nghề).
Cơ quan thuế sử dụng ứng dụng HĐĐT (https://hddtcbt.gdt.gov.vn/) để phân tích và lập danh sách NNT rủi ro cao, phục vụ rà soát và áp dụng biện pháp ngừng sử dụng hóa đơn.
3. Trình tự thực hiện ngừng sử dụng hóa đơn
Theo điểm d khoản 2 Điều 8 Thông tư 91/2026/TT-BTC:
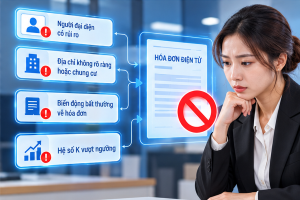
- Thủ trưởng cơ quan thuế quản lý trực tiếp gửi thông báo điện tử đến NNT ngay sau khi xác định thuộc diện rủi ro cao, yêu cầu giải trình hoặc bổ sung thông tin, tài liệu liên quan đến việc sử dụng hóa đơn điện tử.
- NNT có thời hạn không quá 02 ngày làm việc (có thể được gia hạn theo thông báo lần 2) để giải trình trực tiếp, bằng văn bản hoặc bổ sung tài liệu.
- Hết thời hạn mà NNT không giải trình hoặc giải trình không thỏa đáng, cơ quan thuế ban hành Thông báo ngừng sử dụng hóa đơn điện tử theo Mẫu số 01/TB-NSĐ (Phụ lục IV kèm theo Thông tư 91).
- Hệ thống thông tin quản lý thuế sẽ ngừng tiếp nhận hóa đơn điện tử từ NNT đó. Nếu NNT đã ủy nhiệm lập hóa đơn cho bên thứ ba, cơ quan thuế cũng gửi thông báo đến bên nhận ủy nhiệm để dừng ngay việc lập hóa đơn thay.
Trường hợp NNT thuộc diện rủi ro cao ngay từ khi đăng ký sử dụng hóa đơn, cơ quan thuế có thể từ chối đăng ký hoặc yêu cầu giải trình trước khi chấp nhận.
4. Ý nghĩa và tác động thực tiễn
Việc áp dụng bộ chỉ số tiêu chí mới và chức năng ngừng sử dụng hóa đơn tự động mang lại nhiều ý nghĩa:
- Tăng cường chống thất thu thuế: Ngăn chặn kịp thời các doanh nghiệp “ma”, doanh nghiệp thành lập để mua bán hóa đơn khống, hoặc các đối tượng có dấu hiệu gian lận.
- Minh bạch hóa thị trường: Bảo vệ người mua hàng hóa, dịch vụ khỏi rủi ro nhận hóa đơn không hợp pháp, đồng thời tạo môi trường cạnh tranh công bằng cho doanh nghiệp tuân thủ.
- Quản lý dựa trên dữ liệu: Thay vì kiểm tra thủ công, hệ thống phân tích rủi ro tự động giúp cơ quan thuế tập trung nguồn lực vào nhóm đối tượng có nguy cơ cao.
- Thúc đẩy tuân thủ: Doanh nghiệp và hộ kinh doanh buộc phải duy trì thông tin đăng ký chính xác, hoạt động đúng địa chỉ và thực hiện nghĩa vụ thuế đầy đủ để tránh bị xếp vào nhóm rủi ro.
Theo số liệu thực tế, danh sách doanh nghiệp rủi ro cao về thuế và hóa đơn đến cuối tháng 9/2026 đã ghi nhận hơn 6.000 doanh nghiệp, bao gồm cả nhà cung cấp có dấu hiệu rủi ro và doanh nghiệp bỏ trốn.
5. Khuyến nghị cho doanh nghiệp và hộ kinh doanh
- Chủ động rà soát thông tin: Kiểm tra thường xuyên thông tin người đại diện, địa chỉ trụ sở, tình trạng mã số thuế trên hệ thống cơ quan thuế và Cơ sở dữ liệu quốc gia về dân cư.
- Theo dõi thông báo điện tử: Kiểm tra email và tài khoản trên Hệ thống thông tin quản lý thuế để kịp thời nhận và phản hồi thông báo yêu cầu giải trình.
- Giải trình đầy đủ, đúng hạn: Khi nhận thông báo, cung cấp tài liệu chứng minh hoạt động kinh doanh thực tế, nguồn gốc hàng hóa, chứng từ thanh toán… trong thời hạn quy định.
- Tránh liên kết với đối tượng rủi ro: Không giao dịch hoặc sử dụng hóa đơn từ các doanh nghiệp nằm trong danh sách rủi ro cao để tránh bị liên đới.
- Cập nhật phần mềm và quy trình: Đảm bảo hệ thống hóa đơn điện tử đồng bộ với các nâng cấp của cơ quan thuế, đặc biệt là chức năng cảnh báo rủi ro theo hệ số K dự kiến triển khai tháng 12/2026.
- Tư vấn chuyên môn: Khi có dấu hiệu bị xếp vào nhóm rủi ro, nên liên hệ cơ quan thuế quản lý trực tiếp hoặc đơn vị tư vấn thuế để được hỗ trợ giải trình hiệu quả.
Kết luận
Việc ngừng sử dụng hóa đơn đối với người nộp thuế có rủi ro cao về thuế và hóa đơn điện tử theo bộ chỉ số tiêu chí mới là biện pháp quản lý hiện đại, dựa trên dữ liệu và rủi ro, phù hợp với xu hướng chuyển đổi số của ngành Thuế. Được triển khai chính thức từ tháng 9/2026 và tiếp tục hoàn thiện trong các giai đoạn tiếp theo, quy định này góp phần quan trọng vào việc chống thất thu thuế, bảo vệ lợi ích của nhà nước và cộng đồng doanh nghiệp tuân thủ.
Doanh nghiệp, hộ kinh doanh cần nâng cao ý thức tuân thủ, duy trì hồ sơ minh bạch và chủ động ứng phó với các cảnh báo rủi ro để đảm bảo hoạt động kinh doanh liên tục, ổn định. Trong thời gian tới, khi hệ số K và các chỉ số tiêu chí được mở rộng, mức độ giám sát sẽ ngày càng chặt chẽ hơn, đòi hỏi mọi đối tượng sử dụng hóa đơn điện tử phải thích ứng nhanh chóng với môi trường quản lý thuế số hóa.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi