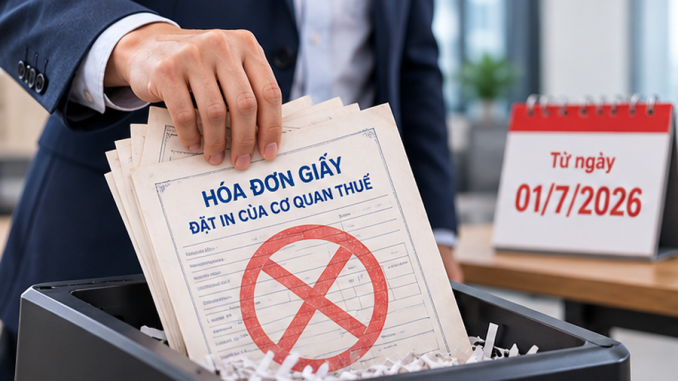
Từ ngày 01/7/2026, khung pháp lý về hóa đơn, chứng từ tại Việt Nam đã bước sang một giai đoạn hoàn toàn mới. Nghị định 254/2026/NĐ-CP của Chính phủ, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15, chính thức bãi bỏ hoàn toàn hóa đơn giấy do cơ quan thuế đặt in. Đây không chỉ là một thay đổi kỹ thuật trong quản lý hóa đơn mà còn là dấu mốc quan trọng khẳng định quyết tâm của Nhà nước trong việc đẩy mạnh chuyển đổi số toàn diện ngành Thuế, hướng tới một hệ thống quản lý thuế hiện đại, minh bạch và hiệu quả.
1. Bối cảnh và căn cứ pháp lý
Trước đây, hóa đơn giấy do cơ quan thuế đặt in từng là hình thức phổ biến, đặc biệt đối với các doanh nghiệp nhỏ, hộ kinh doanh và một số tổ chức chưa đủ điều kiện triển khai hóa đơn điện tử. Tuy nhiên, cùng với sự phát triển mạnh mẽ của công nghệ thông tin và yêu cầu ngày càng cao về quản lý thuế theo hướng rủi ro, việc duy trì song song hai hệ thống hóa đơn giấy và điện tử đã bộc lộ nhiều hạn chế: chi phí in ấn, lưu trữ lớn; rủi ro gian lận, làm giả hóa đơn cao; khó khăn trong việc đối soát, kiểm tra và chia sẻ dữ liệu giữa các cơ quan nhà nước.
Luật Quản lý thuế 108/2025/QH15 đã khẳng định hóa đơn điện tử là hình thức chính thức và duy nhất trong quản lý thuế. Trên cơ sở đó, Nghị định 254/2026/NĐ-CP được ban hành ngày 30/6/2026 và có hiệu lực ngay từ ngày 01/7/2026, thay thế toàn bộ các quy định cũ tại Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP. Một trong những nội dung then chốt nhất của Nghị định mới chính là việc bãi bỏ hoàn toàn hóa đơn giấy do cơ quan thuế đặt in.
Theo quy định, kể từ thời điểm Nghị định có hiệu lực, mọi hóa đơn đặt in của cơ quan thuế đều hết giá trị sử dụng. Doanh nghiệp, tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh còn tồn kho loại hóa đơn này buộc phải tiến hành tiêu hủy ngay, không được tiếp tục sử dụng dưới bất kỳ hình thức nào. Riêng đối với biên lai giấy tự in hoặc đặt in, thời hạn sử dụng được kéo dài đến hết ngày 31/12/2026, sau đó cũng phải chuyển hoàn toàn sang hình thức điện tử.
2. Lý do và ý nghĩa của việc bãi bỏ
Việc xóa bỏ hóa đơn giấy đặt in không phải là quyết định đột ngột mà là kết quả của quá trình chuyển đổi số kéo dài nhiều năm. Từ năm 2022, Việt Nam đã bắt buộc áp dụng hóa đơn điện tử trên diện rộng. Đến nay, hệ thống đã ghi nhận hàng trăm nghìn cơ sở kinh doanh sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền, với số lượng hóa đơn phát hành lên đến hàng tỷ tờ. Cơ sở hạ tầng kỹ thuật, phần mềm hóa đơn điện tử và thói quen sử dụng của doanh nghiệp đã tương đối chín muồi.
Mục tiêu lớn nhất của chính sách này là nâng cao hiệu quả quản lý thuế và chống thất thu ngân sách. Hóa đơn điện tử cho phép cơ quan thuế theo dõi giao dịch theo thời gian thực, đối chiếu dữ liệu tự động, phát hiện sớm các dấu hiệu gian lận. Khi toàn bộ hóa đơn đều nằm trên hệ thống điện tử, việc kiểm soát nguồn gốc hàng hóa, dòng tiền và nghĩa vụ thuế trở nên minh bạch hơn rất nhiều so với thời kỳ hóa đơn giấy.
Bên cạnh đó, chính sách còn mang lại lợi ích thiết thực cho chính người nộp thuế. Doanh nghiệp không còn phải mất thời gian, chi phí đi đăng ký, mua hóa đơn giấy tại cơ quan thuế, không phải lo lắng về việc bảo quản, lưu trữ giấy tờ dễ hư hỏng, thất lạc. Việc lập, gửi và lưu trữ hóa đơn đều thực hiện trên môi trường số, tiết kiệm đáng kể nguồn lực.
3. Tác động đến doanh nghiệp và hộ kinh doanh
Đối với các doanh nghiệp lớn đã chuyển đổi sang hóa đơn điện tử từ lâu, quy định mới gần như không tạo ra sự xáo trộn. Ngược lại, với hộ kinh doanh và doanh nghiệp nhỏ còn sử dụng hóa đơn giấy, đây là thời điểm bắt buộc phải hoàn tất quá trình chuyển đổi.
Các đơn vị còn tồn hóa đơn giấy đặt in cần thực hiện ngay các bước: kiểm kê số lượng tồn, lập biên bản tiêu hủy theo đúng quy định, báo cáo với cơ quan thuế quản lý trực tiếp. Việc tiêu hủy phải được thực hiện công khai, có sự chứng kiến nếu cần thiết, nhằm tránh rủi ro pháp lý sau này.
Đồng thời, các đơn vị này phải nhanh chóng đăng ký và triển khai sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu. Nghị định 254 cũng mở rộng đối tượng bắt buộc sử dụng hóa đơn điện tử đối với hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm hoặc kinh doanh các tài sản phải đăng ký quyền sở hữu, quyền sử dụng. Do đó, việc chuyển đổi không còn là lựa chọn mà là yêu cầu bắt buộc.
4. Thách thức và giải pháp thực thi
Dù chính sách đã rõ ràng, quá trình thực thi vẫn đối mặt với một số thách thức. Nhiều hộ kinh doanh ở vùng sâu, vùng xa còn hạn chế về kỹ năng số và hạ tầng internet. Một bộ phận người nộp thuế quen thuộc với quy trình giấy tờ truyền thống cũng cần thời gian để thích ứng.
Để giải quyết vấn đề này, ngành Thuế đã và đang đẩy mạnh công tác tuyên truyền, hỗ trợ miễn phí hoặc với chi phí thấp việc đăng ký, sử dụng phần mềm hóa đơn điện tử. Nhiều tổ chức cung cấp dịch vụ hóa đơn điện tử cũng đưa ra các gói hỗ trợ phù hợp với quy mô nhỏ. Cục Thuế các địa phương được yêu cầu chủ động hướng dẫn, giải đáp thắc mắc và tạo điều kiện thuận lợi tối đa cho người nộp thuế trong giai đoạn chuyển tiếp.
Ngoài ra, việc xác thực sinh trắc học người đại diện pháp luật khi đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử cũng được siết chặt, góp phần nâng cao tính bảo mật và chống giả mạo.
5. Hướng tới hệ thống thuế số hóa toàn diện
Bãi bỏ hóa đơn giấy do cơ quan thuế đặt in chỉ là một mắt xích trong chuỗi cải cách lớn của ngành Thuế. Cùng với việc mở rộng hóa đơn điện tử từ máy tính tiền, cơ chế khen thưởng người tiêu dùng tố giác hành vi không xuất hóa đơn, quyền yêu cầu dữ liệu từ các sàn thương mại điện tử…, hệ thống quản lý thuế đang từng bước trở nên thông minh và hiện đại hơn.
Trong tương lai gần, khi dữ liệu hóa đơn điện tử được kết nối đầy đủ với các cơ quan quản lý nhà nước khác như công an, y tế, đất đai, hải quan…, hiệu quả chống thất thu và hỗ trợ doanh nghiệp sẽ còn được nâng cao hơn nữa. Người dân và doanh nghiệp sẽ được hưởng lợi từ một môi trường kinh doanh minh bạch, cạnh tranh bình đẳng hơn.
Tóm lại, việc bãi bỏ hoàn toàn hóa đơn giấy do cơ quan thuế đặt in từ ngày 01/7/2026 là bước đi quyết liệt và cần thiết. Đây không chỉ là sự kết thúc của một giai đoạn quản lý truyền thống mà còn là điểm khởi đầu cho một kỷ nguyên thuế số hóa toàn diện. Doanh nghiệp và hộ kinh doanh cần chủ động nắm bắt, thực hiện đúng quy định để vừa tuân thủ pháp luật, vừa tận dụng những lợi ích thiết thực mà công nghệ mang lại. Chỉ khi mọi thành phần kinh tế cùng chuyển mình, mục tiêu xây dựng nền tài chính quốc gia hiện đại, minh bạch mới thực sự trở thành hiện thực.
Kết luận
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi